اصول مدیریت کیفیت جامع و مفاهیم استهلاک حسابداری

(1 بازخورد مشتری)

74400 تومان

📥 دانلود فوری – ویژه دانشجویان📁 فرمت فایل: PPTX📄 تعداد اسلاید: 93🗂️ حوزه: حسابداری و مدیریت

توضیحات

دانلود اصول مدیریت کیفیت جامع و مفاهیم استهلاک حسابداری

📌 معرفی و کاربردهای پروژه:

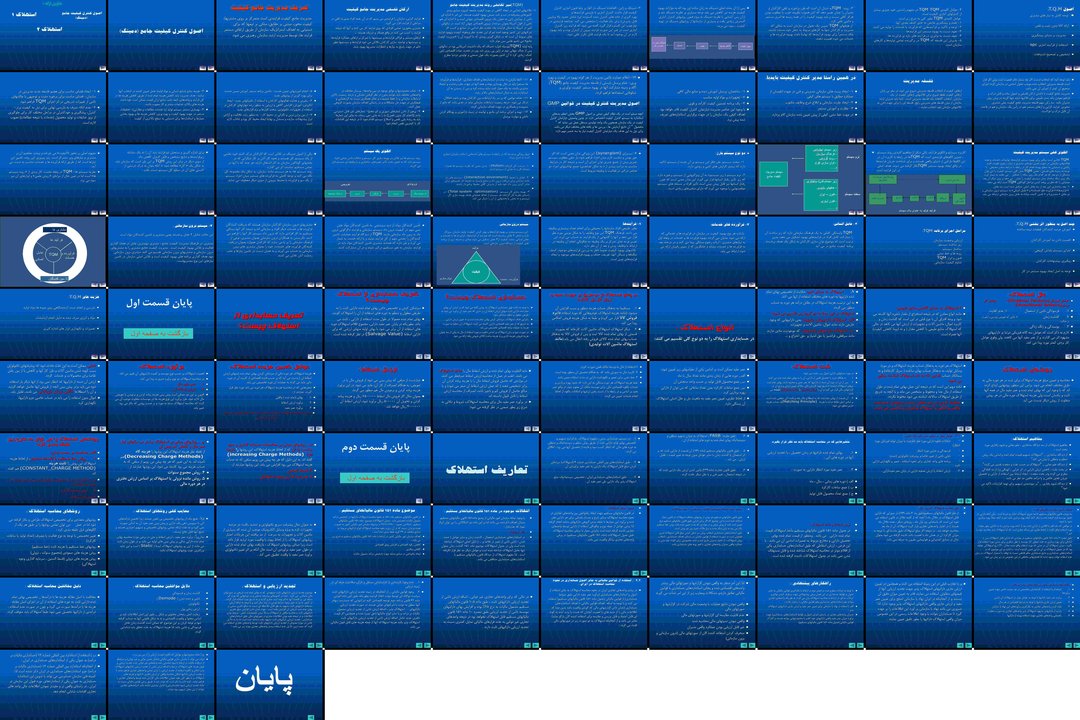
📥 این ارائه جامع به بررسی عمیق اصول مدیریت کیفیت جامع (TQM) با تمرکز بر فلسفه دمینگ و همچنین مفاهیم کلیدی استهلاک در حسابداری می‌پردازد. این فایل یک منبع ارزشمند برای درک دو حوزه حیاتی در مدیریت کسب‌وکار و مالی است که هم مبانی نظری و هم کاربردهای عملی آن‌ها را پوشش می‌دهد.

🎯 این منبع برای دانشجویان، پژوهشگران و متخصصان رشته‌های حسابداری، مدیریت، و مهندسی صنایع ایده‌آل است. افرادی که به دنبال درک پیچیدگی‌های سیستم‌های کنترل کیفیت و پیامدهای مالی استهلاک دارایی‌ها هستند، می‌توانند از این محتوا برای مطالعات آکادمیک، توسعه حرفه‌ای و تصمیم‌گیری‌های استراتژیک بهره‌مند شوند.

مدیریت کیفیت جامع (TQM) به دقت تعریف شده و به عنوان یک فرآیند مشتری‌محور، کیفیت‌محور، مبتنی بر واقعیت و تیم‌محور معرفی می‌شود. ارکان فلسفی TQM شامل فرآیندگرایی، مشتری‌محوری و ارتقای مستمر، به همراه سیر تکاملی آن از تلاش‌های اولیه تا نقش محوری دمینگ در ژاپن، به تفصیل شرح داده شده است.

عوامل کلیدی TQM، از جمله تقدم پیشگیری از نقایص بر کشف آن‌ها، تمرکز بر فرآیندهایی که محصول یا خدمت را تولید می‌کنند، تعهد به بهبود مستمر و نوآوری، و پذیرش فلسفه TQM در تمامی فعالیت‌های سازمان، مورد بررسی قرار می‌گیرد. اصول چهارده‌گانه دمینگ، مانند ایجاد فضای مناسب، عدم اتکای صرف به بازرسی نهایی، بهسازی مستمر سیستم و از بین بردن ترس در محیط کار، تشریح شده‌اند.

مراحل اجرای برنامه TQM، شامل ارزیابی وضعیت سازمان، زیرساخت سیستم، رویه‌ها و ابزارها، و تداوم کیفیت سازمانی، مورد بحث قرار می‌گیرد. همچنین، نقش نظریه سیستم‌ها در TQM و اهمیت نگاه کل‌گرایانه به سازمان، تعامل با محیط، بهینه‌سازی کل سیستم و سینرژی، تبیین شده است.

بخش دوم به مفهوم استهلاک در حسابداری می‌پردازد و آن را به عنوان فرآیند سرشکن کردن بهای تمام شده دارایی ثابت به دوره‌های استفاده از آن تعریف می‌کند. انواع استهلاک، شامل دارایی‌های مشهود و نامشهود و کاهش منابع طبیعی، به همراه علل آن مانند فرسودگی فیزیکی و عوامل کاربردی (عدم کفایت و نابابی)، توضیح داده شده است.

عوامل تعیین‌کننده هزینه استهلاک، از جمله بهای تمام شده واقعی، برآورد ارزش اسقاط و عمر مفید، به دقت بررسی می‌شوند. روش‌های مختلف محاسبه استهلاک، از جمله روش خط مستقیم، ساعت کارکرد، میزان تولید، مجموع سنوات و مانده نزولی، معرفی و مقایسه شده‌اند.

این ارائه به تحلیل انتقادی ماده ۱۵۱ قانون مالیات‌های مستقیم ایران در خصوص استهلاک می‌پردازد و اشکالات موجود در آن را نسبت به استانداردهای حسابداری، از جمله در مورد علل استهلاک، معیارها، روش‌ها و تجدید ارزیابی، برجسته می‌کند. چالش‌هایی مانند عدم تطابق برآورد عمر مفید با واقعیت‌های تکنولوژیک و تأثیر عدم استفاده موقت از دارایی‌ها نیز مورد بحث قرار گرفته است.

راهکارهای پیشنهادی برای رفع این موانع، شامل ایجاد نهادی برای تعیین عمر مفید و ارزش جاری دارایی‌ها، استفاده از استاندارد بین‌المللی حسابداری شماره ۱۲ (مالیات بر درآمد) و حذف محدودیت‌های مالیاتی برای تجدید ارزیابی دارایی‌ها، ارائه شده است.

📂 این منبع جامع، با ارائه تعاریف دقیق، بستر تاریخی، راهنمای پیاده‌سازی و تحلیل انتقادی چارچوب‌های قانونی، درک عمیقی از مدیریت کیفیت و استهلاک دارایی‌ها فراهم می‌آورد. 📥 همین حالا این پاورپوینت جامع را دانلود کنید تا دانش خود را در زمینه مدیریت کیفیت و حسابداری دارایی‌ها ارتقا دهید!

📋 عناوین و سرفصل‌های پروژه:

اصول کنترل کيفيت جامع (دمينگ)
▪ تعريف مديريت جامع کيفيت
▪ ارکان فلسفي مديريت جامع کيفيت
▪ سير تكاملي روند مديريت كيفيت جامع (TQM)
▪ دمينگ و ژاپن
▪ روند TQM
▪ عوامل كليدي TQM
▪ اصول T.Q.M
▪ ایجاد فضای مناسب برای هضم فلسفه جدید مدیریتی در سازمان
▪ عدم اتکاء صرف به بازرسی نهایی برای نیل به کیفیت برتر
▪ هزینه منابع (منابع انسانی و مواد اولیه) عامل تعیین کننده در انتخاب آنها نباشد
▪ بهسازی مستمر سیستم تولید (یا خدمات مطالعات و نظارتی)
▪ انجام آموزشهای ضمن خدمت
▪ رهبری و هدایت فعالیتهای کارکنان با استفاده از تکنیکهای جدید
▪ از بین بردن ترس و نگرانی در محیط کار
▪ حذف محدودیتها و موانع موجود در بین واحدها
▪ پرهیز از دادن شعارهای صوری و کم محتوا
▪ اکتفا نکردن به ثبات در استانداردها و اهداف مقداری
▪ حذف موانعی که بر سر راه ارتباطات بین کارکنان بوده و باعث اختلال درکار می شود
▪ تهیه و اجرای برنامه ای جامع و توانمند در زمینه بازآموزی و بهنگام کردن دانش و مهارت پرسنل
▪ اصول مدیریت کنترل کیفیت در قوانین GMP
▪ فلسفه مديريت
▪ مفهوم اصلي بر محور «كيفيت»
▪ نظريه سيستم ها
▪ الگوي يک سيستم
▪ سرشت كل گرايانه (Holism)
▪ تعامل با محيط (Interaction enviroment)
▪ بهينه سازي كل سيستم (Total system optimization)
▪ سينرژي (synergism)
▪ دو نوع سيستم بارز
▪ كاربرد سيستم و الگوي فرآيند
▪ الگوي كلي سيستم مديريت كيفيت
▪ بعد ساختاري
▪ سيستم برون سازماني
▪ مشتري
▪ تامين كنندگان مواد
▪ سيستم درون سازماني
▪ فرآيندها
▪ فرآورده هاي خدمات
▪ عامل انساني
▪ مراحل اجراي برنامه TQM
▪ چند اصل به منظور اثر بخشي T.Q.M
▪ هزينه هاي T.Q.M
استهلاک
▪ تعریف حسابداری از استهلاک چیست؟
▪ حسابداری استهلاک چیست؟
▪ انواع استهلاک
▪ استهلاک به معنای اعم
▪ استهلاک داراییهای مشهود
▪ استهلاک داراییهای نامشهود
▪ استهلاک به معنای کاهش منابع طبیعی
▪ علل استهلاک
▪ عوامل فيزيكي
▪ عوامل کار بردي
▪ برآورد استهلاک
▪ عوامل تعیین هزینه استهلاک
▪ ارزش اسقاط
▪ ثبت استهلاک
▪ روشهای استهلاک
▪ محاسبه بر حسب زمان
▪ روش خط مستقیم یا اقساط مساوی
▪ محاسبه بر حسب محصول یا روشهای مبتنی بر تغییر هزینه هر دوره
▪ روش ساعت کارکرد
▪ روش میزان تولید
▪ روشهای مبتنی بر استهلاک بیشتر در سالهای اول عمر مال و کاهش تدریجی آن
▪ روش مجموع سنوات
▪ روش مانده نزولی یا استهلاک بر اساس ارزش دفتری در هر دوره مالی
▪ روشهای مبتنی بر محاسبات سرمایه گذاری و سود منتسب به آن
▪ قسط السنین
▪ سرمایه گذاری وجوه استهلاکی
▪ تعاریف استهلاک
▪ متغیرهایی که در محاسبه استهلاک باید مد نظر قرار بگیرد
▪ عوامل موثر در برآورد عمر مفید یک دارایی
▪ مفاهیم استهلاک
▪ روشهای محاسبه استهلاک
▪ معایب کلی روشهای استهلاک
▪ موضوع ماده 151 قانون مالیاتهای مستقیم
▪ اهداف سازمان امور مالیاتی کشور در ارتباط با ماده 151 قانون مالیاتهای مستقیم
▪ اشکالات موجود در ماده 151 قانون مالیاتهای مستقیم
▪ علل استهلاک
▪ معیاریا مبنای استهلاک
▪ روشهای محاسبه استهلاک طبق قانون مالیاتهای مستقیم
▪ ارزش اسقاط و مأخذ استهلاک
▪ طرز محاسبه استهلاک کسری سال
▪ استفاده نکردن موقت از داراییهای ثابت
▪ دلیل مخالفین محاسبه استهلاک
▪ دلایل موافقین محاسبه استهلاک
▪ تجدید ارزیابی و استهلاک
▪ استفاده از قوانین مالیاتی به جای اصول حسابداری در نحوة محاسبه استهلاک در ایران
▪ راهکارهای پیشنهادی
▪ استفاده از نهاد یا سازمانی برای تعیین عمر مفید و ارزش جاری دارائیهای استهلاک پذیر
▪ وظایف نهاد یا سازمان مذکور
▪ استفاده از استاندارد بین المللی شماره 12 (حسابداری مالیات بر درآمد) به عنوان یکی از استانداردهای حسابداری در ایران
▪ حذف محدودیتها و عواملی که انگیزه تجدید ارزیابی را از بین می برد

🗂️ رشته/حوزه تخصصی:

حسابداری و مدیریت
اصول مدیریت کیفیت جامع و مفاهیم استهلاک حسابداری

1 دیدگاه برای اصول مدیریت کیفیت جامع و مفاهیم استهلاک حسابداری

  1. لیدا موذنی –

    مرسی خوب بود

دیدگاه خود را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *