

توضیحات
پروژه پاورپوینت طرح درس حسابداری بهای تمام شده
خلاصه ای از پروژه:
حسابداری بهای تمام شده، شاخهای از حسابداری است که به اندازهگیری، ثبت و گزارش اطلاعات مربوط به هزینهها میپردازد و در تصمیمگیریهای مدیریتی نقش مهمی ایفا میکند. این حوزه، اطلاعات دقیقی را برای ارزیابی عملکرد، برنامهریزی و کنترل فعالیتها در اختیار مدیران قرار میدهد و به آنها کمک میکند تا تصمیمات آگاهانهتری اتخاذ کنند. در مقابل، حسابداری مالی بیشتر بر تهیه اطلاعات برای اشخاص و گروههای خارج از سازمان تمرکز دارد.
در موسسات بازرگانی، محاسبه بهای تمام شده کالای فروش رفته از طریق کسر موجودی کالای پایان دوره از مجموع موجودی کالای ابتدای دوره و خرید خالص انجام میشود. در حالی که در موسسات تولیدی، این محاسبه با در نظر گرفتن بهای تمام شده کالای ساخته شده به جای خرید خالص صورت میگیرد. تفاوت دیگر بین این دو نوع موسسه در نحوه نمایش موجودی کالا در ترازنامه است؛ در موسسات تولیدی، موجودیها شامل مواد خام، کالای در جریان ساخت و کالای ساخته شده است.
هزینههای تولید به دو دسته مستقیم و غیرمستقیم تقسیم میشوند. هزینههای مستقیم، مانند مواد مستقیم و دستمزد مستقیم، به راحتی قابل ردیابی به یک محصول خاص هستند، در حالی که هزینههای غیرمستقیم، مانند مواد غیرمستقیم، دستمزد غیرمستقیم و سربار کارخانه، این قابلیت را ندارند. هزینههای سربار کارخانه شامل هزینههایی مانند بیمه ماشینآلات، استهلاک و هزینههای آب و برق است.
هزینهها بر اساس گرایش به سه دسته ثابت، متغیر و نیمهمتغیر تقسیم میشوند. هزینههای ثابت در مجموع با تغییر سطح فعالیت ثابت میمانند، در حالی که هزینههای متغیر با تغییر سطح فعالیت تغییر میکنند. هزینههای نیمهمتغیر دارای دو بخش ثابت و متغیر هستند. در تجزیه و تحلیل نقطه سر به سر، فرض میشود که قیمت فروش هر واحد محصول ثابت است و هزینه کل برابر با مجموع هزینههای متغیر و ثابت است.
در سیستم حسابداری موسسات تولیدی، دستمزد مستقیم و غیرمستقیم، مواد خام و هزینههای سربار ساخت به حساب کالای در جریان ساخت و سپس به کالای ساخته شده منتقل میشوند. سیستم ثبت ادواری و دائمی دو روش برای ثبت موجودیها هستند که در نحوه ثبت خرید، فروش و برگشت از خرید و فروش تفاوت دارند. سیستم هزینهیابی سفارش کار برای شرکتهایی مناسب است که محصولات متنوع و متفاوتی تولید میکنند.
پروژههای دانشجویی برتر در زمینه حسابداری بهای تمام شده را به آسانی دانلود کنید و با پروژههای آماده برای استفاده، گامی بلند در مسیر موفقیت بردارید!
عناوین و فهرست کلی پروژه:
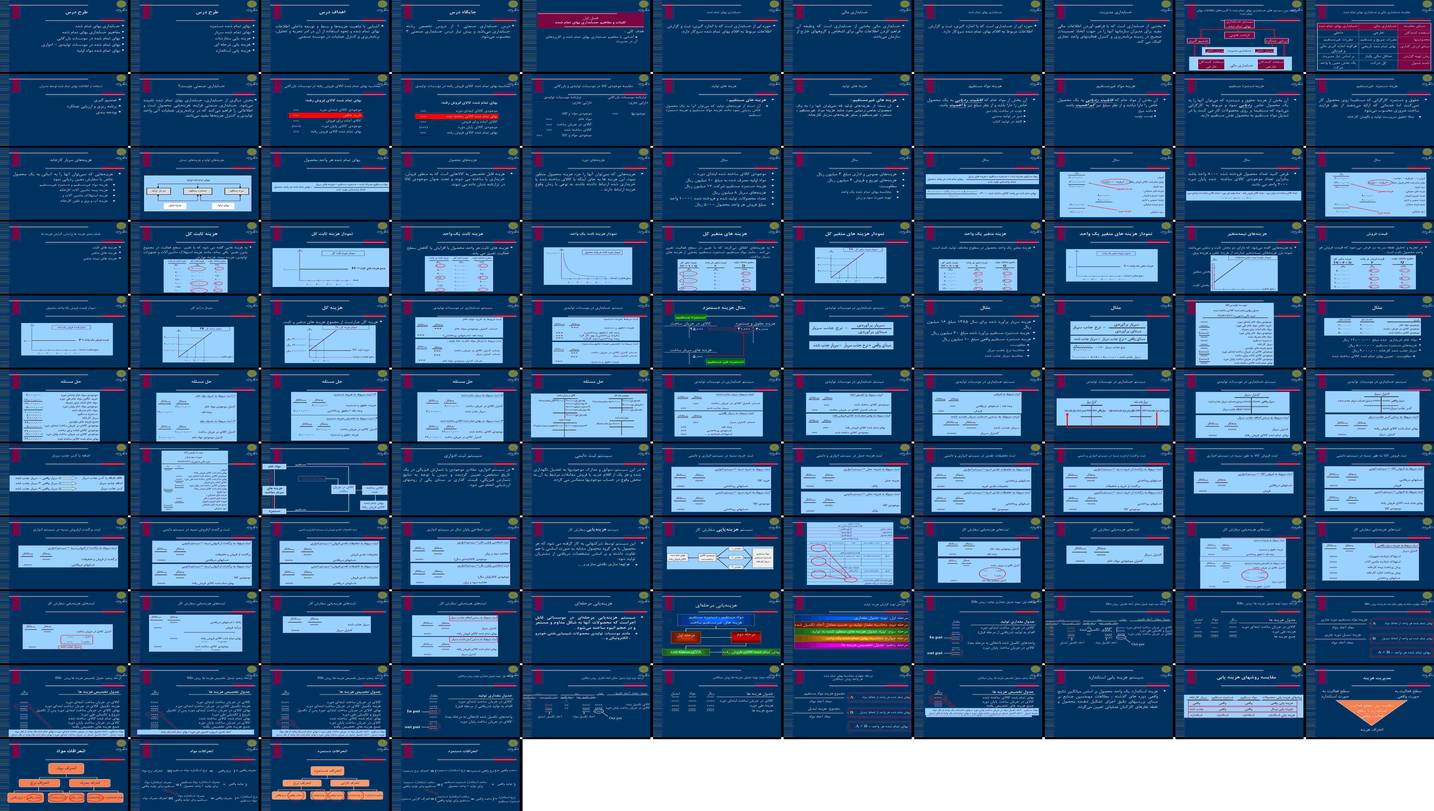
طرح درس
حسابداری بهای تمام شده
مفاهیم حسابداری بهای تمام شده
اهداف درس
جایگاه درس
فصل اول: کلیات و مفاهیم حسابداری بهای تمام شده
هدف کلی
حسابداری بهای تمام شده
حسابداری مالی
حسابداری مدیریت
رابطه بین سیستم های حسابداری بهای تمام شده با کاربردهای اطلاعات بهای تمام شده
ارزیابی عملکرد
تصمیم گیری
الزامات قانونی
سیستم حسابداری بهای تمام شده
مقایسه حسابداری مالی و حسابداری بهای تمام شده
مبنای مقایسه
استفاده کنندگان
محدودیتها
مبنای ارزش گذاری
زمان تهیه گزارش
دامنه شمول
استفاده از اطلاعات بهای تمام شده توسط مدیران
تصمیم گیری
برنامه ریزی و ارزیابی عملکرد
بودجه بندی
حسابداری صنعتی چیست؟
بهای تمام شده در موسسات بازرگانی
محاسبه بهای تمام شده کالای فروش رفته در موسسات بازرگانی
بهای تمام شده در موسسات تولیدی – ادواری
محاسبه بهای تمام شده کالای فروش رفته در موسسات تولیدی
مقایسه موجودی کالا در موسسات تولیدی و بازرگانی
ترازنامه موسسات بازرگانی
ترازنامه موسسات تولیدی
بهای تمام شده مواد اولیه
هزینه های تولید
هزینه های مستقیم
هزینه های غیرمستقیم
هزینه مواد مستقیم
هزینه مواد غیرمستقیم
بهای تمام شده دستمزد
هزینه دستمزد مستقیم
هزینه دستمزد غیرمستقیم
بهای تمام شده سربار
هزینههای سربار کارخانه
هزینههای اولیه و هزینههای تبدیل
بهای تمام شده هر واحد محصول
هزینههای محصول
هزینههای دوره
مثال
طبقه بندی هزینه ها براساس گرایش هزینه ها
هزینه های ثابت
هزینه های متغیر
هزینه های نیمه متغیر
هزینه ثابت کل
نمودار هزینه ثابت کل
هزینه ثابت یک واحد
نمودار هزینه ثابت یک واحد
هزینه های متغیر کل
نمودار هزینه های متغیر کل
هزینه متغیر یک واحد
نمودار هزینه های متغیر یک واحد
هزینههای نیمهمتغیر
بخش ثابت
بخش متغیر
قیمت فروش
نمودار قیمت فروش یک واحد محصول
نمودار درآمد کل
هزینه کل
سیستم حسابداری در موسسات تولیدی
دستمزد غیر مستقیم
دستمزد مستقیم
کالای در جریان ساخت
هزینه حقوق و دستمزد
هزینه های سربار ساخت
مثال هزینه دستمزد
مثال
اضافه یا کسر جذب سربار
دستمزد
مواد خام
غیر مستقیم
کالای ساخته شده
هزینه های سربار ساخت
مستقیم
بهای تمام شده کالای فروش رفته
سربار جذب شده
کالای در جریان ساخت
سیستم ثبت ادواری
سیستم ثبت دایمی
ثبت خرید نسیه در سیستم ادواری و دایمی
ثبت هزینه حمل در سیستم ادواری و دایمی
ثبت تخفیفات نقدی در سیستم ادواری و دایمی
ثبت برگشت ازخرید نسیه در سیستم ادواری و دایمی
ثبت فروش کالا به طور نسیه در سیستم ادواری
ثبت فروش کالا به طور نسیه در سیستم دایمی
ثبت برگشت ازفروش نسیه در سیستم ادواری
ثبت برگشت ازفروش نسیه در سیستم دایمی
ثبت تخفیفات نقدی فروش در سیستم ادواری و دایمی
ثبت اصلاحی پایان سال در سیستم ادواری
هزینه یابی سفارشات
سیستم هزینهیایی سفارش کار
کارت هزینه یابی سفارش کار
ثبتهای هزینهیابی سفارش کار
هزینهیابی مرحلهای
سیستم هزینهیابی مرحلهای
مراحل تهیه گزارش هزینه تولید
مرحله اول: تهیه جدول مقداری
مرحله دوم: محاسبه مقدار تولید بر حسب معادل آحاد تکمیل شده
مرحله سوم: تهیه جدول هزینه های منظور شده به تولید
مرحله چهارم: محاسبه بهای تمام شده یک واحد
مرحله پنجم: جدول تخصیص هزینه ها
مرحله اول: تهیه جدول مقداری تولید- روش fifo
مرحله دوم: تهیه جدول معادل آحاد تکمیل- روش fifo
مرحله سوم: تهیه جدول هزینه ها-روش fifo
مرحله چهارم: محاسبه بهای تمام شده هر واحد روش fifo
مرحله پنجم: جدول تخصیص هزینه ها روش fifo
مرحله اول: تهیه جدول مقداری تولید روش میانگین
مرحله دوم: تهیه جدول معادل آحاد تکمیل روش میانگین
مرحله سوم: تهیه جدول هزینه ها روش میانگین
مرحله چهارم: محاسبه بهای تمام شده هر واحد روش میانگین
مرحله پنجم: جدول تخصیص هزینه ها روش میانگین
سیستم هزینه یابی استاندارد
مقایسه روشهای هزینه یابی
مدیریت هزینه
انحراف هزینه
انحرافات مواد
انحرافات دستمزد






نقد و بررسیها
هنوز بررسیای ثبت نشده است.