

توضیحات
پروژه پاورپوینت تحلیل ساختار و ابعاد حقوقی انواع قراردادهای بیمه اتکایی
خلاصه ای از پروژه:
📥 **انواع بیمههای اتکایی از لحاظ حقوقی**
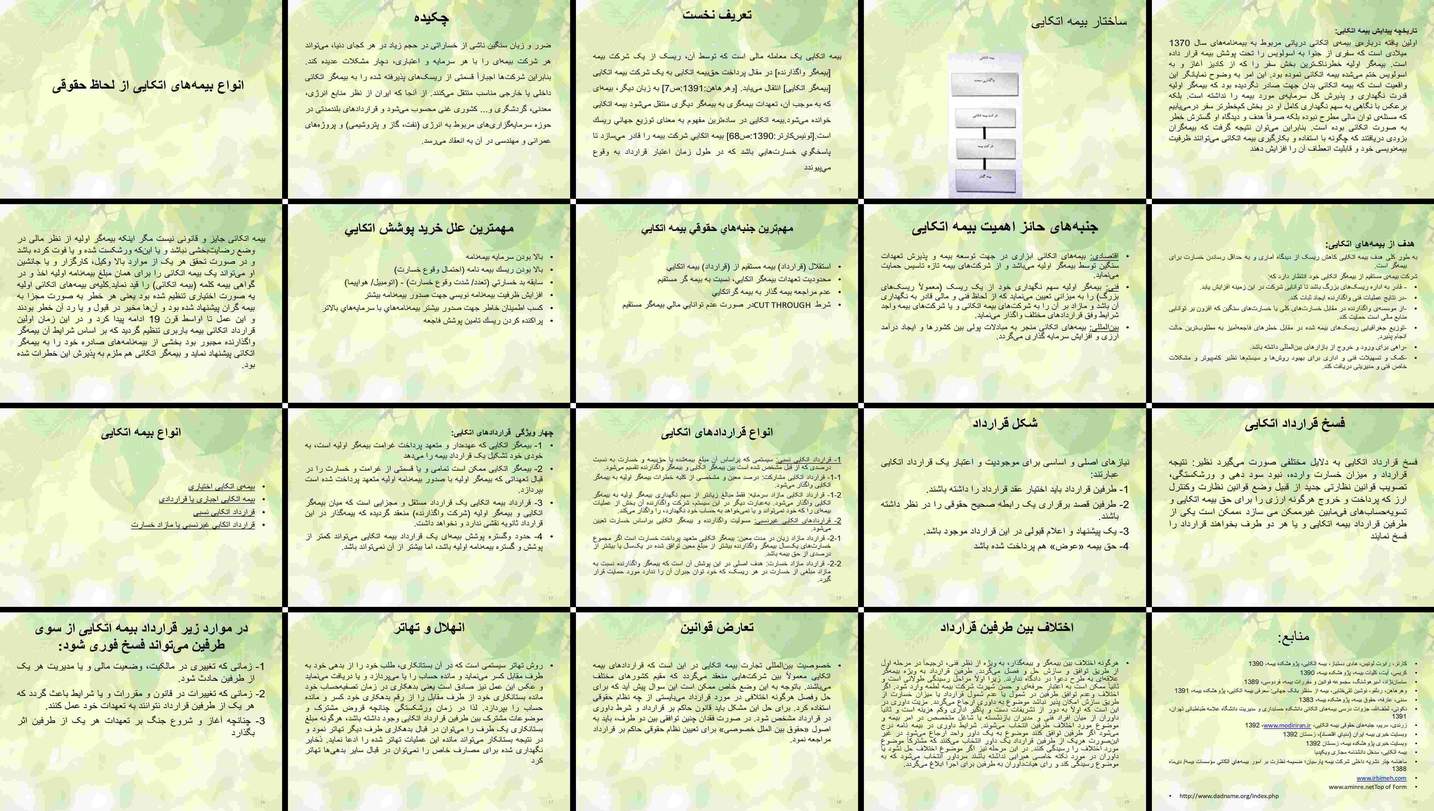
این پروژه به تحلیل و بررسی جامع بیمه اتکایی از منظر حقوقی میپردازد. توضیحات محصول این پروژه نشان میدهد که بیمه اتکایی، که به معنای توزیع جهانی ریسک است، قراردادی است که به موجب آن یک شرکت بیمه (بیمهگر واگذارنده) بخشی از تعهدات و ریسکهای خود را در ازای پرداخت حق بیمه به شرکت بیمهگر دیگری (بیمهگر اتکایی) منتقل میکند. این فرآیند به شرکتهای بیمه امکان میدهد تا در مقابل خسارتهای سنگین و فاجعهبار، توانایی مالی و ثبات خود را حفظ کرده و به تعهداتشان در قبال بیمهگذاران عمل نمایند.
تاریخچه بیمه اتکایی به قرن چهاردهم میلادی و بیمهنامههای دریایی بازمیگردد، جایی که بیمهگران برای کاهش خطر در بخشهای پرریسک سفر، بخشی از تعهدات خود را به بیمهگر دیگری واگذار میکردند. این اقدام نشان میدهد که هدف اولیه، نه جبران ضعف مالی، بلکه گسترش و توزیع هوشمندانه ریسک بوده است. در ابتدا، تمام قراردادهای اتکایی به صورت اختیاری بودند و بیمهگر اتکایی میتوانست هر ریسک را به صورت مجزا بپذیرد یا رد کند، اما از اواسط قرن نوزدهم، اولین قراردادهای اتکایی اجباری شکل گرفت که طرفین را ملزم به واگذاری و پذیرش بخشی از ریسکها میکرد.
مهمترین دلایل خرید پوشش اتکایی شامل مدیریت ریسکهای با سرمایه بالا، پراکنده کردن خطرات فاجعهآمیز، و افزایش ظرفیت شرکت بیمه برای صدور بیمهنامههای بیشتر است. هدف اصلی از این فرآیند، ایجاد ثبات در نتایج مالی شرکت بیمه، حمایت در برابر خسارتهای سنگین و فراتر از توان مالی، و فراهم کردن امکانی برای ورود و خروج از بازارهای بینالمللی است. در واقع، بیمهگر اولیه با استفاده از بیمه اتکایی، اطمینان خاطر بیشتری برای پذیرش تعهدات بزرگ کسب میکند.
بیمه اتکایی دارای جنبههای حقوقی، اقتصادی، فنی و بینالمللی است. از نظر حقوقی، قرارداد بیمه مستقیم از قرارداد بیمه اتکایی کاملاً مستقل است و بیمهگذار اصلی نمیتواند مستقیماً به بیمهگر اتکایی مراجعه کند. از دیدگاه اقتصادی، این ابزار به توسعه صنعت بیمه و حمایت از شرکتهای نوپا کمک میکند و منجر به مبادلات ارزی میشود. از جنبه فنی نیز به بیمهگر اولیه اجازه میدهد تا ریسکهای بزرگ را به میزانی که توانایی نگهداری آن را دارد، حفظ کرده و مازاد آن را واگذار نماید.
قراردادهای بیمه اتکایی به دو دسته اصلی اختیاری و اجباری (قراردادی) تقسیم میشوند. قراردادهای اجباری نیز خود به دو شکل نسبی و غیرنسبی وجود دارند. در قراردادهای نسبی، حق بیمه و خسارت بر اساس یک نسبت مشخص بین طرفین تقسیم میشود، مانند قراردادهای مشارکت یا مازاد سرمایه. اما در قراردادهای غیرنسبی، مسئولیت بیمهگر اتکایی بر اساس میزان خسارت وارده تعیین میشود، مانند قرارداد مازاد خسارت که از بیمهگر اولیه در برابر خسارتهای فراتر از یک سقف معین حمایت میکند. این قراردادها همواره مستقل از قرارداد بیمه اولیه هستند.
قراردادهای اتکایی میتوانند به دلایل مختلفی مانند عدم سودآوری، ورشکستگی یکی از طرفین، یا تغییر در قوانین نظارتی فسخ شوند. شرایطی همچون تغییر در مالکیت یا مدیریت شرکت، وقوع جنگ، یا ناتوانی در اجرای تعهدات میتواند منجر به فسخ فوری قرارداد گردد. در صورت ورشکستگی و انحلال، موضوع تهاتر بدهیها و مطالبات بین طرفین مطرح میشود. همچنین، به دلیل ماهیت بینالمللی این قراردادها، ممکن است تعارض قوانین بین نظامهای حقوقی کشورهای مختلف به وجود آید که حل و فصل آن نیازمند تعیین قانون حاکم بر قرارداد است.
🎯 **مناسب برای:** دانشجویان رشتههای حقوق، بیمه، مدیریت و اقتصاد، پژوهشگران حوزه مالی و بیمه، و کارشناسان و فعالان صنعت بیمه.
📂 **ویژگیهای فایل:** این پروژه شامل بررسی کامل تاریخچه، اهداف، انواع قراردادهای اتکایی (نسبی و غیرنسبی)، جنبههای حقوقی و اقتصادی، و دلایل فسخ قرارداد است. محتوای جامع و ساختاریافتهی آن، یک منبع آماده و کاربردی برای تحقیقات و پروژههای دانشگاهی محسوب میشود.
این پروژه دانشجویی آماده را از کاملترین آرشیو پروژههای آماده برای استفاده، به صورت سریع و آسان دانلود کنید.
عناوین و فهرست کلی پروژه:
تعریف بیمه اتکایی
# ساختار بیمه اتکایی
– تاریخچه پیدایش بیمه اتکایی
# علل خرید پوشش اتکایی
# جنبههای حقوقی بیمه اتکایی
# جنبههای حائز اهمیت بیمه اتکایی
– اقتصادی
– فنی
– بینالمللی
# اهداف بیمه اتکایی
# انواع بیمه اتکایی
– بیمه اتکایی اختیاری
– بیمه اتکایی اجباری یا قراردادی
# ویژگیهای قراردادهای اتکایی
# انواع قراردادهای اتکایی
– قرارداد اتکایی نسبی
– قرارداد اتکایی غیرنسبی
# شکل قرارداد
# فسخ قرارداد اتکایی
# انحلال و تهاتر
# تعارض قوانین
# حل اختلاف بین طرفین قرارداد






نقد و بررسیها
هنوز بررسیای ثبت نشده است.